Publicado el 8 de noviembre de 2026 · Inversia Global Digital, intermediario de crédito inmobiliario (nº E242 del Banco de España)
El 76% de quienes financiaron una vivienda en el primer semestre eligió tipo fijo, diez puntos más que un año antes (según la información publicada por El Economista).
Con la fija ganando terreno, el error caro ya no es elegir entre fija y variable. Es comparar mal dos hipotecas fijas.
Un TIN bonificado no es el precio de tu hipoteca. Es el precio si contratas nómina, seguros, tarjeta y lo que pida el banco, y lo mantienes durante años.
Si dejas de cumplir esas condiciones, el tipo real sube.
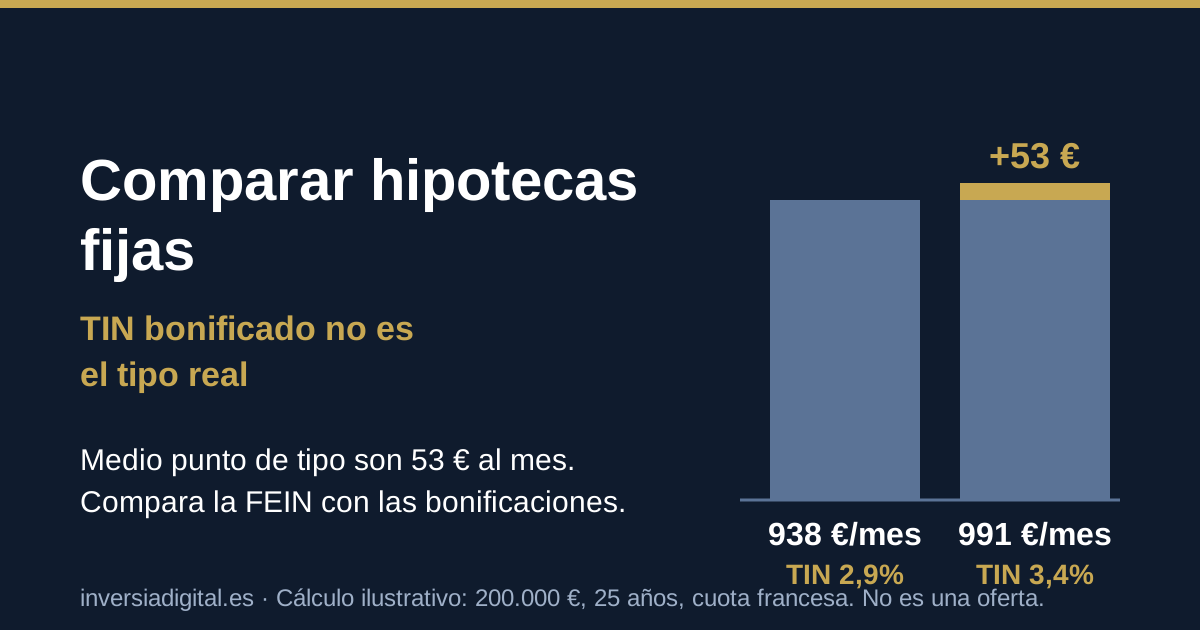
Cálculo propio, ilustrativo y no es una oferta. Cuota de un préstamo de 200.000 € a 25 años (cuota francesa):
| Tipo | Cuota aproximada |
|---|---|
| 2,9% | 938 €/mes |
| 3,4% | 991 €/mes |
Medio punto de diferencia parece poco. A 25 años no lo es.
Pide la FEIN (ficha europea de información normalizada) de cada oferta y revisa:
Es el tipo de interés nominal que te aplican si contratas los productos que exige el banco y los mantienes. Sin ellos, el tipo suele ser más alto. Compruébalo siempre en la FEIN.
Pon las dos ofertas con las mismas condiciones: tipo con y sin bonificaciones, coste de los productos vinculados y TAE con lo que realmente vas a mantener.
No. Es un cálculo ilustrativo (cuota francesa, 200.000 €, 25 años) para mostrar cuánto pesa medio punto de tipo. Tu caso dependerá de las condiciones de cada banco.
Es la ficha de información precontractual que el banco entrega con las condiciones de la oferta. Es el documento para comparar con calma antes de firmar.
En Inversia Global Digital, intermediario de crédito inmobiliario inscrito en el Banco de España con el número E242, revisamos contigo tus ofertas.
Solicita el estudio de tu hipoteca
Más sobre quiénes somos y nuestro registro en la página de transparencia.
Inversia Global Digital S.L., intermediario de crédito inmobiliario inscrito con el número E242 en el Banco de España.
Este artículo es informativo y no constituye una oferta ni una recomendación personalizada. Véase la página de transparencia.