Publicado el 24 de octubre de 2026 · Inversia Global Digital, intermediario de crédito inmobiliario (nº E242 del Banco de España)
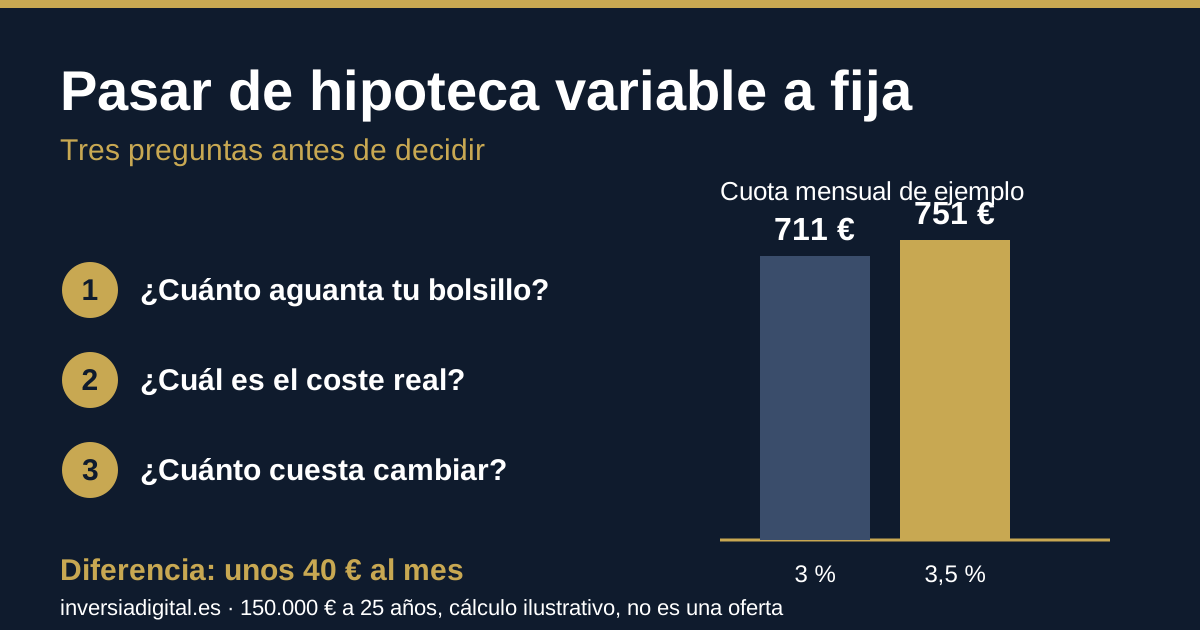
Cada vez que el euríbor se mueve, vuelve la misma pregunta de siempre: «¿me paso a fija?»
El debate sobre cambiar una hipoteca variable o mixta a fija se reabre con cada noticia. Pero un titular no es una estrategia.
Antes de reaccionar, conviene hacerse tres preguntas. Te ayudan a decidir con criterio, no con prisa.
La primera cuestión no es qué hará el índice, sino qué cuota puedes asumir si sube.
Ejemplo simplificado (solo ilustrativo):
| Supuesto | Cuota mensual aproximada |
|---|---|
| 150.000 € a 25 años al 3% | unos 711 € |
| 150.000 € a 25 años al 3,5% | unos 751 € |
| Diferencia | unos 40 € al mes |
Es un cálculo de ejemplo con cuota constante y sin comisiones ni vinculaciones. No es una oferta ni refleja las condiciones de ninguna entidad.
Qué puedes sacar de aquí:
Una hipoteca fija con vinculaciones (seguros, nómina, tarjetas) puede salir peor que otra sin ellas. El tipo que se anuncia no cuenta toda la historia.
Compara siempre dos escenarios:
Y mira el coste total de cada una, no solo la cuota del primer mes.
Cambiar de variable o mixta a fija tiene costes. Las comisiones y los gastos del cambio pueden comerse parte de la ventaja que buscas.
Antes de dar el paso, pide por escrito:
La decisión depende de tu tolerancia al riesgo y de tu horizonte, no de la última subida del índice.
Una decisión tomada cuando el titular aprieta suele ser peor que una tomada con números delante y con calma.
No necesariamente. Una subida del índice es un motivo para revisar tu caso, no una razón para cambiar. Lo que cuenta es cuánto aguantas tú, cuánto te costaría el cambio y cuál es tu horizonte.
Te da una cuota estable, y eso es tranquilidad. Pero puede llevar vinculaciones que encarezcan el coste real. Compárala con y sin bonificaciones.
Pueden aplicarse comisiones y gastos asociados al cambio. Depende de tu contrato y de la operación, así que conviene revisarlo caso por caso antes de decidir.
Sí. Un intermediario puede ayudarte a entender tu situación y las opciones del mercado para que decidas con información. Inversia no presta asesoramiento independiente ni hace recomendaciones personalizadas, como detallamos en nuestra página de transparencia.
Cuéntanos tu situación y la vemos contigo.
Solicita la revisión de tu hipoteca
Conoce más sobre quiénes somos y cómo trabajamos en nuestra página de transparencia, o vuelve al inicio de Inversia Global Digital.
Inversia Global Digital SLU, intermediario de crédito inmobiliario inscrito con el número E242 en el Banco de España.
Este artículo es informativo y no constituye una oferta ni una recomendación personalizada. Véase la página de transparencia.